


國產(chǎn)工業(yè)MCU,2026年走到哪一步了?
 從5%到28%的國產(chǎn)化率躍遷背后,是一場由缺芯危機(jī)引爆、由AI和RISC-V接力的產(chǎn)業(yè)變局。當(dāng)出貨量突破25億顆,真正的考驗(yàn)才剛剛開始——高端市場的75%進(jìn)口依賴,才是下一道關(guān)。
當(dāng)兆易創(chuàng)新在2026年3月拿下"十大中國IC設(shè)計(jì)公司"和"年度MCU"雙料大獎(jiǎng)時(shí),一個(gè)數(shù)字悄然浮現(xiàn):國產(chǎn)MCU出貨量已突破25億顆。但另一個(gè)數(shù)字更值得玩味——高端工業(yè)控制領(lǐng)域,進(jìn)口依賴度仍高達(dá)75%。兩個(gè)數(shù)字之間,藏著國產(chǎn)工業(yè)MCU的真實(shí)坐標(biāo)。
從5%到28%:一條走了十年的路
國產(chǎn)MCU(微控制器單元)的突圍,不是今年才開始的。
十年前,中國MCU市場的國產(chǎn)化率不足5%,而且?guī)缀跞考性谙M(fèi)電子——電飯煲、遙控器、玩具這些對(duì)可靠性要求不高的場景。工業(yè)控制、汽車電子這些高價(jià)值領(lǐng)域,是瑞薩(Renesas)、恩智浦(NXP)、英飛凌(Infineon)、意法半導(dǎo)體(STMicroelectronics)等六家國際巨頭的絕對(duì)地盤,它們合計(jì)控制著全球超過80%的MCU市場。
轉(zhuǎn)折發(fā)生在2020-2021年那場席卷全球的芯片短缺。一顆經(jīng)典的STM32F103C8T6,從20元暴漲到200元以上,交期拉到35周。無數(shù)中國企業(yè)被迫停產(chǎn)、改板、換方案——也正是在這個(gè)節(jié)點(diǎn),國產(chǎn)替代從「可選項(xiàng)」變成了「必選項(xiàng)」。
到了2026年,變化已經(jīng)肉眼可見。國產(chǎn)MCU整體市占率突破28%,車規(guī)級(jí)MCU國產(chǎn)化率從2020年的不足5%提升到約18%-28%。兆易創(chuàng)新(GigaDevice)的32位MCU全球排名第七、國內(nèi)市占率第一達(dá)到19%,其工業(yè)控制領(lǐng)域出貨占比高達(dá)40%。
但數(shù)字的另一面是:在要求最高的高端車規(guī)市場,符合ASIL-D(最高功能安全等級(jí))標(biāo)準(zhǔn)的國產(chǎn)MCU仍不足15%。在高端PLC(可編程邏輯控制器)、伺服驅(qū)動(dòng)器、工業(yè)機(jī)器人控制器等場景,ST、TI(德州儀器)、英飛凌的芯片依然是工程師的首選。28%的國產(chǎn)化率是一個(gè)里程碑,但它主要集中在中低端——真正的深水區(qū)還沒趟過去。
四小龍的差異化突圍
國產(chǎn)工業(yè)MCU的競爭格局,已經(jīng)從「一超多強(qiáng)」走向「多極并進(jìn)」。四家廠商以不同路徑切入了工業(yè)賽道:
兆易創(chuàng)新:全產(chǎn)品線覆蓋的「平臺(tái)型」打法。GD32系列擁有74個(gè)系列、800余款型號(hào),從入門級(jí)Cortex-M0到高端Cortex-M7全面覆蓋。其面向?qū)崟r(shí)控制的GD32G5xx系列,主頻216MHz、集成高精度定時(shí)器(HRTimer,145ps精度),已進(jìn)入頭部電源廠商、人形機(jī)器人關(guān)節(jié)控制、光模塊等場景。2025年MCU業(yè)務(wù)營收19.10億元,同比增長12.98%。但與ST的STM32生態(tài)相比,第三方工具鏈、中間件和社區(qū)支持仍有明顯差距。
極海半導(dǎo)體:工業(yè)基因的「可靠性」路線。母公司納思達(dá)的打印機(jī)芯片背景,讓極海在工業(yè)級(jí)可靠性上積累深厚。其APM32系列已通過AEC-Q100車規(guī)認(rèn)證,在工業(yè)控制、汽車電子周邊領(lǐng)域的長期運(yùn)行口碑好于多數(shù)國產(chǎn)競品。國產(chǎn)替代訂單年增50%。
AGM芯微:RISC-V+FPGA的「異構(gòu)」牌。AG32系列采用RISC-V開源架構(gòu)加內(nèi)置2K-10K LUT的FPGA(現(xiàn)場可編程門陣列)邏輯資源,在引腳兼容STM32的同時(shí),提供硬件級(jí)并行處理能力。這種MCU+FPGA異構(gòu)架構(gòu)在電機(jī)控制、智能視覺等需要「實(shí)時(shí)性+靈活性」的場景中建立了差異化優(yōu)勢(shì),研發(fā)成本比ARM方案降低約50%。
航順芯片:極致微型化的「降維」策略。其HK32F403以全球最小M4內(nèi)核封裝切入工業(yè)互聯(lián)場景,BMS(電池管理系統(tǒng))電芯參數(shù)通過CAN-FD(CAN靈活數(shù)據(jù)速率)單幀傳輸,數(shù)據(jù)采集效率大幅提升。對(duì)標(biāo)STM32F4系列,價(jià)格低至「發(fā)指」水平,在新能源、兩輪車控制器等成本敏感的大規(guī)模部署場景找到了自己的位置。
四家的共同特征是:不再試圖與ST在通用MCU的每個(gè)角落正面硬剛,而是在細(xì)分場景做深做透。這是理性的——在生態(tài)劣勢(shì)短期難以逆轉(zhuǎn)的前提下,場景化突破是最現(xiàn)實(shí)的路徑。
AI和RISC-V:兩把改寫格局的鑰匙
如果說過去五年的主題是「替代」,那么未來五年的關(guān)鍵詞將是「換道」。
第一個(gè)變量是AI MCU。AI服務(wù)器對(duì)電源管理、散熱控制、光模塊的需求,讓MCU進(jìn)入了全新戰(zhàn)場。以英偉達(dá)GB系列服務(wù)器為例,單臺(tái)機(jī)柜僅電源板就需要超過500顆MCU,按10萬個(gè)機(jī)柜估算,僅電源MCU市場空間就超過4.5億元。更驚人的是光模塊——2026年全球1.6T光模塊出貨量預(yù)計(jì)從百萬只躍升至2000萬只以上,每只需要1-2顆MCU,整體市場快速膨脹。
這個(gè)增量市場與傳統(tǒng)工控MCU市場不同——它沒有被ST和NXP深度綁定,客戶對(duì)新型號(hào)的接受度更高。意法半導(dǎo)體2026年2月推出的全球首款集成AI加速器的車規(guī)MCU Stellar P3E,標(biāo)志著邊緣智能MCU時(shí)代的正式開啟。預(yù)計(jì)到2028年,AI功能將覆蓋至少10%的MCU產(chǎn)品。在這個(gè)新賽道上,國產(chǎn)廠商與國際巨頭幾乎站在同一起跑線。
第二個(gè)變量是RISC-V架構(gòu)。ARM的授權(quán)模式一直是中國芯片產(chǎn)業(yè)的一根刺——不僅要支付高昂授權(quán)費(fèi),技術(shù)迭代也受制于人。RISC-V的開源特性正快速改變這一局面。2025年RISC-V在AI MCU領(lǐng)域的采用率已從2023年的18%飆升至39%,中國企業(yè)貢獻(xiàn)了全球63%的RISC-V相關(guān)專利。國芯科技更是在2026年研發(fā)出了國內(nèi)首款多核RISC-V架構(gòu)的抗量子高性能AI MCU。
RISC-V+AI MCU的雙重疊加,給了中國芯片企業(yè)一個(gè)歷史性的「窗口期」——不需要在ARM生態(tài)的既定跑道上追趕,而是直接切換到新的競技場。
不能回避的三個(gè)瓶頸
講完了機(jī)會(huì),必須回到現(xiàn)實(shí)。
第一,高端模擬外設(shè)仍是軟肋。工業(yè)MCU的競爭力不僅在于CPU內(nèi)核,更在于集成的ADC(模數(shù)轉(zhuǎn)換器)、DAC(數(shù)模轉(zhuǎn)換器)、比較器、運(yùn)放等模擬外設(shè)的性能。這方面國產(chǎn)產(chǎn)品與TI、ADI(亞德諾)仍有代差。一顆高端工業(yè)MCU上,模擬部分的研發(fā)難度往往超過數(shù)字部分。
第二,生態(tài)鴻溝短期難以彌合。ST的STM32之所以難以替代,不是因?yàn)樾酒旧恚且驗(yàn)镾TM32CubeMX、HAL庫、TouchGFX等工具鏈,以及全球數(shù)百萬工程師積累的代碼庫和社區(qū)知識(shí)。換一顆MCU,意味著整個(gè)軟件棧的重構(gòu)——這個(gè)遷移成本才是國產(chǎn)替代最大的隱形門檻。
第三,制程工藝受制于人。目前國產(chǎn)工業(yè)MCU大多采用40nm-90nm成熟制程,少數(shù)領(lǐng)先產(chǎn)品用到22nm,而國際巨頭已在推進(jìn)16nm甚至更先進(jìn)節(jié)點(diǎn)的MCU產(chǎn)品。在先進(jìn)制程產(chǎn)能受限的大背景下,國產(chǎn)MCU的性能天花板取決于晶圓制造能力的突破進(jìn)度。
2026,轉(zhuǎn)守為攻的起點(diǎn)
如果用一個(gè)詞概括2026年國產(chǎn)工業(yè)MCU的態(tài)勢(shì),不是「突破」,不是「崛起」,而是轉(zhuǎn)守為攻。
過去五年是防守——在缺芯危機(jī)中保障供應(yīng)鏈不斷,在中低端市場站穩(wěn)腳跟。未來五年是進(jìn)攻——用AI MCU和RISC-V打開新戰(zhàn)場,用垂直場景的深度方案挑戰(zhàn)國際巨頭在工業(yè)高端市場的統(tǒng)治地位。
350億的市場(全球MCU市場預(yù)計(jì)2032年達(dá)473億美元),28%的國產(chǎn)化率,意味著每提升一個(gè)百分點(diǎn),都是數(shù)十億人民幣的增量。這不是零和博弈——中國的工業(yè)自動(dòng)化進(jìn)程本身就在創(chuàng)造巨大的新增需求。國產(chǎn)MCU不需要吃掉ST的全部蛋糕,只要能分享增長的紅利,就足以支撐一個(gè)千億級(jí)的本土產(chǎn)業(yè)鏈。
兆易創(chuàng)新的國際化步伐——新加坡總部、香港A+H雙資本平臺(tái)——已經(jīng)暗示了這個(gè)方向。國產(chǎn)MCU的終局不是「替代進(jìn)口」,而是「走向全球」。


 投訴建議

提交
閱見凈零·馭電向新——德力西電氣攜手新華出版社即將再度登陸2026上海書展

東萊爾智能科技:國產(chǎn)工控品牌崛起的典型樣本
一文讀懂深思造物:工業(yè)多智能體平臺(tái)如何重塑制造業(yè)研發(fā)范式
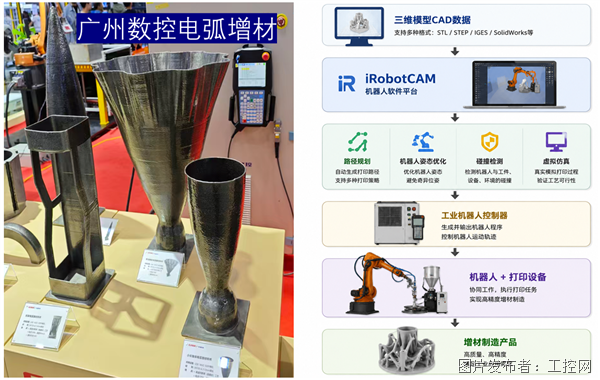
機(jī)器人3D打印新突破!越擎科技iRobotCAM×廣州數(shù)控打通電弧增材本體-控制器-編程全鏈路
面向電動(dòng)出行的齒輪測(cè)量新路徑:從接觸式到光學(xué)測(cè)量